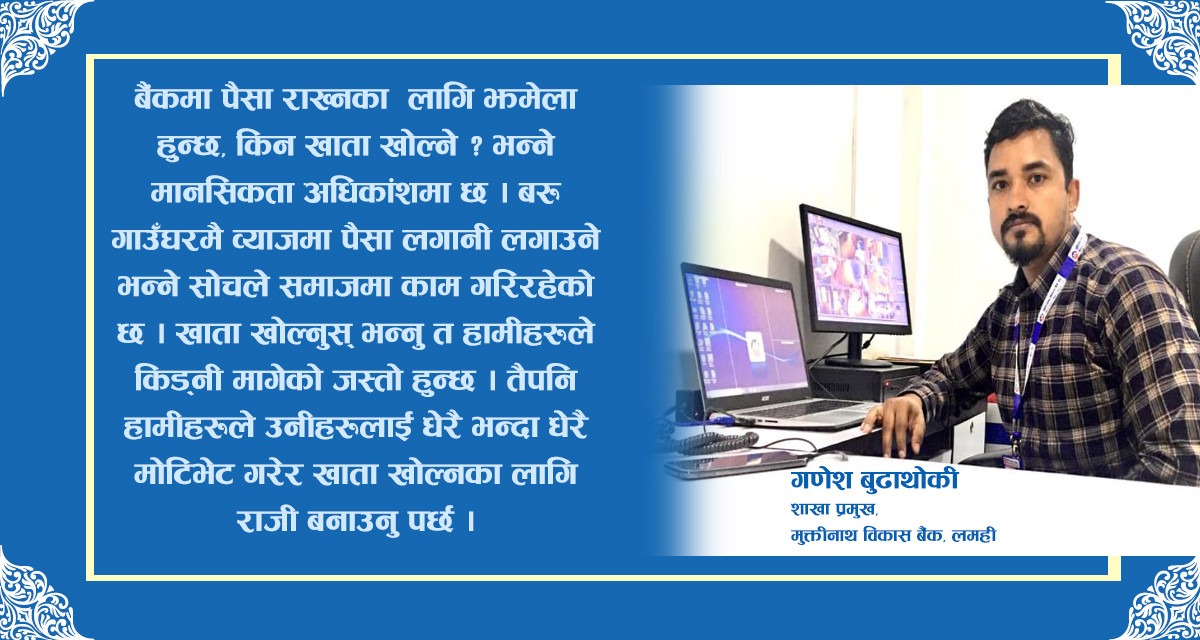
विभिन्न नेटवर्किङ बिजनेशका कारण अहिले बैंकहरुले कर्जा प्रवाह गर्न नसकेका आवाजहरु सुनिइरहेका छन्। बैंकमा रकम नभएका कारण थुप्रै बैंकहरुले कर्जा दिन सकिरहेका छैनन् । यसर्थ बैंकहरुले कर्जा लगानी भन्दा पनि डिपोजिटमा श्रम गरिरहेका छन् । यसै सन्दर्भमा मुक्तीनाथ विकास बैंक लमही शाखाका प्रमुख गणेश बुढाथोकीसँग तेस्रो आँखाकर्मी देवेन्द्रले गरेकाे कुराकानी ।
अहिले बैंकका गतिविधी र चुनौतीहरु के छन् ?
अहिले कर्जा लगानी, डिपोजिट र खाता खोल्ने कार्यमा हामीहरु सक्रिय भैरहेका छौँ। खाता खोल्नका लागि आम नागरिकहरुलाई कन्भिन्स गरिरहनु परेको छ। मान्छेहरुले बैंकमा सहजै खाता खोल्न मन गर्दैनन्। खाता खोलेर के गर्ने ?, पैसा छैन, भनेर अनेकन बहाना गर्ने गर्छन् । हामीहरुले उनीहरुलाई खाता खोल्नका लागि निकै कन्भिन्स गरिरहनु परेको छ । मुख्यतया : अहिले हाम्रा लागि चुनौती भनेको खाता खोल्नका लागि गरिरहनु परेको कन्भिन्स पनि एक हो ।
किन खाता खोल्न मन गर्दैनन् मान्छेहरु ?
पैसा छैन भनेर उम्किन खोज्छन्। तर पैसा भएकाहरु पनि खाता खोल्न मन गर्दैनन्। बैंकमा पैसा राख्नका लागि झमेला हुन्छ, किन खाता खोल्ने ? भन्ने मानसिकता अधिकांशमा छ। बरु गाउँघरमै व्याजमा पैसा लगानी लगाउने भन्ने सोचले समाजमा काम गरिरहेको छ। खाता खोल्नुस् भन्नु त हामीहरुले किड्नी मागेको जस्तो हुन्छ। तैपनि हामीहरुले उनीहरुलाई धेरै भन्दा धेरै मोटिभेट गरेर खाता खोल्नका लागि राजी बनाउनु पर्छ। किनकी अहिले बैंकहरुको पहिलो प्राथमिकतामा नै खाता खोल्ने भन्ने छ। यसर्थ जसरी पनि खाता खोल्नका लागि हामीहरु फिल्डमा उत्रिरहेकै छौँ ।
डिपोजिटको चुनौती त झन होला नि हैन ?
खाता खोल्न मन गर्दैनन् मान्छेहरु भने पछि बैंकमा क्यास डिपोजिटको चुनौती कति होला भनेर त यसैबाट पनि आँकलन गर्न सकिन्छ। अहिले झन विभिन्न नेटवर्किङ बिजनेशहरुका कारण बैंकको डिपोजिट झनै खस्केको छ। ठूलो आर्थिक स्तर भएकाहरु सँगै सामान्य नागरिकले पनि यी व्यवसायहरुमा लगानी हालिरहेका छन् । यसर्थ बैंकमा जम्मा हुने पैसा अहिले यस्तै विजनेशका नाममा बाहिर गईरहेको छ । अनि अर्को भ्रम के पनि परिरहेको छ, भने बैंकबाट आउने व्याज १०.३५ प्रतिशत मात्रै हो। तर यस्ता बिजनेशहरुबाट १८० प्रतिशत मुनाफा आईरहेको छ भने मान्छेले कि बैंकमा डिपोजिट गर्छ ? फलतः यस्ता नेटवर्किङ बिजनेशहरुमा लगानी खनिएको खनियै छ । तर हामी आमनागरिकहरुले बुझ्नु पर्ने कुरा के हो भने, यस्ता बिजनेशहरु कति सम्म चल्ने ? उनीहरुको बैधानिकता के ? यस्ता बिजनेशहरुमा गरिएको लगानी कति सुरक्षित ? भन्ने सोँचका साथ अगाडी बढ्नु पर्छ । किन भने हामीहरुले यस्ता बिजनेशहरु अनसक्सेस भएर धेरै नागरिकहरुले लगानी डुबाउनु परेका घटनाहरु पनि हाम्रा सामु छन्नै।
यस्तै नेटवर्किङका कारण बैंकमा पैसा नै छैन भन्छन् नि ?
केहिहदसम्म यस्ता बिजनेशहरुले बैंकहरुलाई प्रभाव पारेको पनि हो। किनकी रेमिट्यान्समार्फत आउने लगानी अहिले रोकिएको छ। रेमिट्यान्स रकम यस्तै बिजनेशहरुमा लगानी भैरहेको छ । मैले अघि पनि भने एउटा सामान्य नागरिकको रोजाईमा पनि यस्तै बिजनेशहरु बनिरहेका छन्। फलतः प्रभाव त परेको छ नै। तर मुख्य समस्या भनेको बैंकमा रकम नहुनुको कारण कोरोना पछिको बैंकको लगानी होड नै हो। कोरोनाका बेला बैंकमा ठूलो रकम रिजर्भमा बस्यो, लगानी हुन पाएन ।
अनि कोरोना पछिको सहज अवस्था आएपछि बैंकहरुले ‘एग्रेसिभली’ लगानी गरे । लगानी एकदम भयो, अनि बैंकमा जाम भएर बसेको सबै रकम लगानी भयो। बैंकमा रकम नै सकियो तर डिपोजिट भएन । अनि बैंकहरुले रकम जम्मा गरेर राख्नका लागि पनि अहिले लगानी रोक्नु पर्ने बाध्यात्मक अवस्था निम्तीयो । सम्भवतः अब सामान्य अवस्था बन्दै गएको र चाँडै यो समस्या निराकरण हुने देखिन्छ । हामीहरुले त अहिले डिपोजिट गर्नुस् उच्च व्याज दिन्छौँ भनेर पनि नागरिकहरुलाई मोटिभेट गरिरहेका छौँ ।
अनि अर्को समस्या भनेको राजनीतिक घटनाक्रममा हुने फेरबदल पनि हो । कहिले के नियम आउँछ, कहिले के नियम आउँछ । राजनीतिक घटनाक्रम परिवर्तन भएसँगै यसले अर्थतन्त्रलाई पनि समस्यामा पार्छ ।
लगानी नपाउँदा ऋणिहरुलाई परेका समस्या कस्ता छन् ?
कर्जामा लगानी व्यक्ति आफ्नो पनि हुन्छ र बैंकको पनि हुन्छ । उसले यही कर्जाबाटै बिजनेश गर्ने हो । तर उसले लगानी नपाउँदा सामान मगाउन सक्दैन, यो नसक्दा स्टक मेन्टेन गर्न सक्दैन अनि विजनेश हुनसक्दैन । ऋणिहरु कर्जाका लागि अनुरोध गर्न आईरहनु हुन्छ। तर हामीहरुले उहाँहरुलाई फकाएर फिर्ता पठाउनु परिरहेको छ । हामीहरुले चाहेर पनि उहाँहरुलाई लगानी दिन नसक्ने अवस्था छ ।